한화솔루션(009830)은 태양광 중심의 신재생에너지 사업(한화큐셀)을 필두로 석유화학(케미칼) 및 첨단소재를 영위하는 국내 대표 에너지·소재 기업입니다.
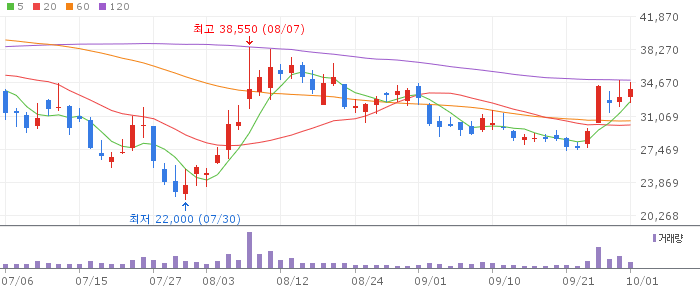
최근 주가가 가파른 상승세를 나타내며 시장의 뜨거운 관심을 받는 이유와 2026년 최신 재무 상태 및 실적 현황을 알아봅시다.

1. 최근 주가 급등의 핵심 원인
한화솔루션의 주가 상승세는 미국 정부의 대중국 태양광 제재 강화, 경영진의 지분 매수 및 유상증자 우려 해소, 그리고 2분기 연속 실적 흑자 달성이 복합적으로 작용한 결과입니다.
미국 정부의 중국산 태양광 부품 수입 규제 및 관세 부과
- 미국 행정부가 중국산 폴리실리콘 및 태양광 제품에 대해 최저가격제 도입과 15% 관세 부과 행정명령을 발표했습니다.
- 이에 따라 미국 조지아주 '솔라 허브'를 통해 잉곳, 웨이퍼, 셀, 모듈로 이어지는 수직계열화 공급망을 미국 내 구축한 한화큐셀이 독보적인 반사이익 수혜주로 부각되었습니다.
- 중국산 저가 물량과의 가격 격차가 줄어들면서 북미 태양광 시장 내 점유율과 프리미엄 가격 정책 가시성이 크게 높아졌습니다.
경영진 유상증자 참여 및 책임경영 강신호
- 한화그룹 주요 경영진(김동관 수석부회장)이 한화솔루션 유상증자에 직접 참여하여 주식을 취득함에 따라 경영진의 책임경영 의지가 확인되었습니다.
- 시장에서 우려하던 유상증자 관련 자금 불확실성이 해소되고 주주가치 훼손 우려가 축소되면서 투자 심리가 급격히 회복되었습니다.
미국 생산 인프라(솔라 허브) 상업화 본격화
- 미국 현지 공장의 가동률 상승과 고효율 탑콘(TOPCon) 공정 전환이 순조롭게 진행되면서 하반기 및 향후 실적 호전에 대한 기대감이 수급을 이끌고 있습니다.
2. 재무제표 및 실적 종합 분석
한화솔루션은 신재생에너지 부문의 판매가 회복과 케미칼·첨단소재 부문의 동반 실적 개선으로 2분기 연속 흑자 기조를 확실히 다지고 있습니다.
| 구분 | 2026년 2분기 주요 실적 및 재무 특징 | 비고 및 시사점 |
| 매출액 | 연결 기준 4조 5,826억 원 기록 | 전 부문 안정적 매출 기반 확보 |
| 영업이익 | 연결 기준 3,065억 원 (2분기 연속 흑자) | 신재생에너지 1,664억 원, 케미칼 871억 원 등 전 부문 흑자 |
| 신재생에너지 (큐셀) | 모듈 판매가 상승 및 개발자산 매각 반영 | 북미 중심 호실적 및 IRA 세액공제 수혜 본격화 |
| 케미칼 / 첨단소재 | 주요 석유화학 제품 수익성 회복 | 지정학적 리스크에도 불구하고 흑자 기조 유지를 달성 |
| 재무 안정성 | 대규모 투자가 마무리 단계 진입 | 북미 솔라 허브 완공 이후 현금흐름 턴어라운드 진입 |
3. 투자 포인트 및 요약
한화솔루션은 미국 태양광 밸류체인 수직계열화의 결실 + 미국 대중국 규제 수혜 + 실적 턴어라운드라는 삼박자를 갖추고 있습니다.
- 핵심 체크 포인트: 미국 현지 웨이퍼·셀 공장의 가동 안정화 및 북미 모듈 프리미엄 가격 유지 여부, 그리고 차세대 탠덤 셀 상용화 일정이 향후 장기 주가 향방을 결정할 핵심 지표입니다.
- 주가 전망: 상반기 악재였던 유상증자 부담을 덜어내고 2026년 2분기 확실한 흑자 체인으로 전환한 만큼, 미국 정책적 반사이익과 함께 펀더멘털 가치 재평가가 지속될 가능성이 높습니다.
댓글 쓰기