혜인(003010)은 건설기계 및 에너지, 엔진 솔루션을 전문으로 제공하는 기업으로, 세계적인 건설장비 및 발전기 제조사인 캐터필라(Caterpillar)의 국내 공식 총판입니다.
최근 혜인의 주가가 크게 오르고 시장의 주목을 받는 핵심 이유와 재무제표 및 실적을 한눈에 보기 쉽게 분석해 드립니다.
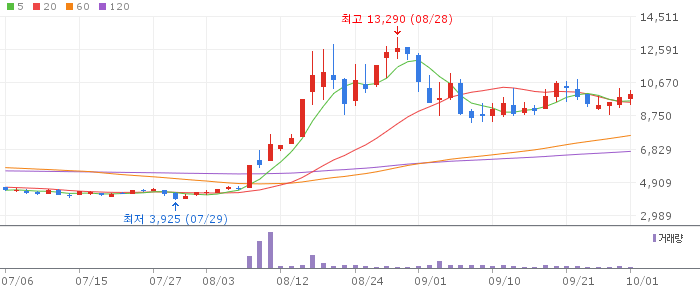
1. 최근 주가 급등의 핵심 이유
혜인은 기존의 건설중장비 유통 기업 이미지에서 벗어나 AI 데이터센터 전력 인프라와 방산 MRO(유지·보수·정비)라는 두 가지 강력한 신성장 동력의 핵심 수혜주로 재평가받고 있습니다.
AI 데이터센터 비상발전기 수요 폭증
- AI 데이터센터는 24시간 365일 중단 없는 전력 공급이 필수적인 핵심 인프라입니다.
- 혜인은 캐터필라의 국내 공식 딜러로서 삼성전자, 카카오 등 국내 대형 데이터센터 프로젝트에 비상발전기를 공급해 왔습니다.
- 글로벌 빅테크와 국내 기업들의 AI 데이터센터 증설 경쟁이 본격화되면서 비상발전기 추가 수주 기대감이 주가를 끌어올렸습니다.
파트너사 캐터필라의 글로벌 실적 호조
- 캐터필라가 전 세계적인 전력 인프라 및 AI 데이터센터 투자 확대에 힘입어 우수한 실적을 기록하면서, 국내 총판인 혜인의 실적 연동 기대감도 함께 높아졌습니다.
방산 부문 엔진 공급 및 MRO 모멘텀
- 한국 해군의 검독수리급 고속정 및 대형수송함 마라도함 등에 산업용 엔진을 공급하며 방산 사업도 영위하고 있습니다.
- 조선 및 방산 분야의 MRO 협력 확대 기조 속에서 함정용 엔진과 발전기 수리 사업의 성장 가능성이 부각되었습니다.
가벼운 유통 물량과 자사주 비중
- 전체 발행주식의 20% 이상을 자사주로 보유하고 있어 실제 시중에 유통되는 물량이 적은 편입니다. 이로 인해 강한 수급이 유입될 때 주가 상승 탄력이 크게 나타나는 특징이 있습니다.
2. 재무제표 및 실적 분석
혜인은 건설경기 침체의 영향에서 벗어나 AI 데이터센터와 방산 중심의 고부가가치 사업으로의 체질 개선에 성공적인 모습을 보여주고 있습니다.
| 구분 | 최근 주요 실적 및 재무 특징 | 비고 및 시사점 |
| 매출액 | 연간 2,000억 ~ 3,000억 원대 유지 | AI 데이터센터 및 방산 매출 비중 확대 |
| 영업이익 | 약 176억 원 기록 (전년 대비 약 24% 증가) | 고마진 사업 비중 증가로 수익성 개선 |
| 당기순이익 | 약 142억 원 기록 (전년 대비 약 96% 폭증) | 이익 체력이 대폭 강화된 모습 |
| 재무 안정성 | 60년 이상 이어진 안정적인 사업 구조 | 현금흐름 및 신용등급 양호 |
| 자산가치 (PBR) | 주가순자산비율 1배 미만 영역 (0.7 ~ 0.9배) | 실적 대비 자산 가치 저평가 구간 |
3. 투자 포인트 및 요약
혜인은 단순한 중장비 유통사를 넘어 AI 데이터센터 필수 전력 설비 + 방산 MRO라는 미래 핵심 테마를 갖춘 실적 개선주입니다.
핵심 체크 포인트:
글로벌 AI 데이터센터 인프라 투자의 지속 여부와 실제 캐터필라 비상발전기 및 방산 엔진의 추가 수주 성과가 향후 주가의 지속적인 상승세를 결정할 주요 변수입니다.
글로벌 AI 데이터센터 인프라 투자의 지속 여부와 실제 캐터필라 비상발전기 및 방산 엔진의 추가 수주 성과가 향후 주가의 지속적인 상승세를 결정할 주요 변수입니다.
기존 본업의 안정성을 바탕으로 고부가가치 신사업 매출 비중이 전체의 약 40%까지 확대된 만큼, 중장기적인 펀더멘털 개선 추세를 꾸준히 관찰하는 것이 유효합니다.
댓글 쓰기