SNT에너지(100840)는 석유화학, 석유정제, 가스플랜트 등에 사용되는 공랭식열교환기(Air Cooled Heat Exchanger)와 발전소용 배열회수보일러(HRSG) 등을 전문 생산하는 국내 대표 에너지 발전·석유화학 기자재 기업입니다.
최근 주가를 견인하는 핵심 상승 원인과 주요 실적 및 재무적 특징을 정리한 내용입니다.
1. 최근 주가 상승의 핵심 원인
SNT에너지의 주가 상승세는 중동 지역의 대규모 석유화학·가스 플랜트 수주 모멘텀, 원자력 및 LNG 발전 확대에 따른 배열회수보일러(HRSG) 수요 증가, 그리고 현지화 전략을 통한 수주 경쟁력 강화가 복합적으로 작용한 결과로 미국과 이란의 분쟁 과정에서 사우디아라비아 주베일 지역 내 사빅의 올레핀 공장이 피해를 입은 가운데, 손상된 에어쿨드 콘덴서를 교체하는 복구 공사를 계약했습니다.
중동 플랜트 프로젝트 수주 확대 및 현지화 수혜
- 사우디아라비아, 아랍에미리트(UAE) 등 중동 주요 산유국들의 오일&가스 프로젝트 발주가 본격화되면서 공랭식열교환기(AHE) 수주가 크게 증가했습니다.
- 사우디 현지 법인(SNT GULF)을 통한 내자비율(IKTVA) 만족 및 생산 거점 확보로 중동 대형 프로젝트 입찰에서 독점적인 경쟁 우위를 점하고 있습니다.
글로벌 LNG 및 친환경 발전 플랜트(HRSG) 호황
- 전 세계적인 LNG 복합화력발전소 신증설 기조에 맞춰 발전소 필수 기자재인 배열회수보일러(HRSG)의 공급 물량이 확대되고 있습니다.
- AI 데이터센터발 전력 수요 급증과 무탄소·저탄소 에너지 전환 트렌드가 맞물려 기저전원용 발전 기자재 수주 잔고가 안정적으로 쌓이고 있습니다.
고마진 수주 물량 본격화 및 턴어라운드
- 원자재 가격 안정화와 환율 상승(고환율) 효과가 수주 원가율 개선으로 이어지며 마진율이 가파르게 상승했습니다.
- 판가 인상이 반영된 고마진 수주건들이 실적으로 본격 인식되면서 뚜렷한 실적 턴어라운드 국면에 진입했습니다.
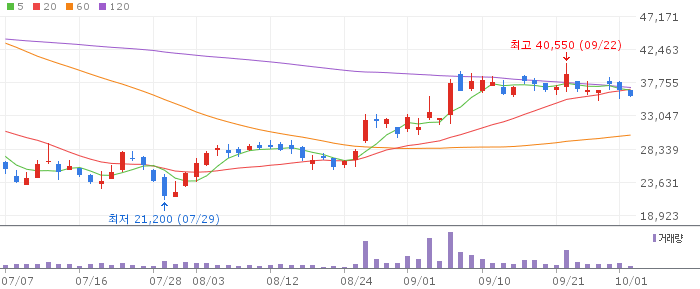
2. 재무제표 및 실적 종합 분석
SNT에너지는 중동 중심의 고마진 수주 잔고 비중을 늘리고 우수한 현금 창출 능력을 유지하면서 이익 체질을 대폭 개선하고 있습니다.
| 구분 | 최근 주요 실적 및 재무 특징 | 비고 및 시사점 |
| 연간 수주 | 연간 3,000억 ~ 5,000억 원대 견조한 신규 수주 달성 | 중동 플랜트 및 글로벌 발전 기자재 파이프라인 실적 반영 |
| 매출액 | 연간 3,000억 ~ 4,000억 원대 성장 기조 | 수주 잔고의 본격적 매출 인식으로 외형 확장 |
| 영업이익 | 연간 300억 ~ 500억 원대 이익 체력 확보 | 고마진 수주 비중 확대에 따른 영업이익률(OPM) 대폭 상향 |
| 사업 포트폴리오 | 공랭식열교환기(AHE) + 배열회수보일러(HRSG) + 원자력 부품 | 글로벌 오일·가스 및 발전 산업을 모두 아우르는 포트폴리오 |
| 재무 구조 | 무차입에 가까운 매우 낮은 부채비율 및 풍부한 현금성 자산 | 높은 순현금 구조 유지로 안정적인 재무 건전성 보유 |
3. 투자 포인트 및 요약
SNT에너지는 '중동 오일·가스 플랜트 수주 모멘텀 + 사우디 현지화 정책(IKTVA) 수혜 + 탄탄한 순현금 재무 구조'라는 3대 성장 기반을 확보한 에너지 기자재 대표 수혜주입니다.
- 핵심 체크 포인트: 중동 주요국 프로젝트의 본계약 체결 시점, 사우디 현지 공장 증설 효과, 원자재가 및 환율 변동 추이가 향후 지속적인 주가 상승 여력을 결정지을 핵심 변수입니다.
- 주가 전망: 기존 단순 제조업체 평가에서 벗어나 중동 인프라 및 친환경 발전 플랜트 핵심 기자재 기업으로 밸류에이션 재평가가 지속되고 있어, 중장기적인 실적 성장성이 유효하다는 평가를 받습니다.
댓글 쓰기