광전자(017900)는 개별소자(Discrete) 반도체, 광센서, LED 제품 등 다양한
전자부품을 전문적으로 제조·판매하는 종합 광반도체
기업입니다.
1. 최근 주가 급등의 핵심 원인
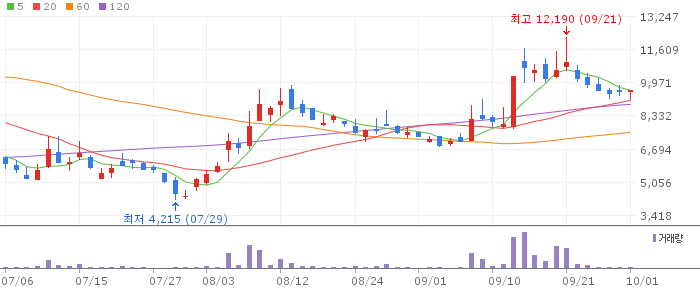
광전자의 주가 급등은 '미국 빅테크 및 엔비디아발 광반도체(Silicon Photonics) 모멘텀'과 '미국 정부의 중국산 광통신 부품 규제에 따른 반사이익 기대감'이 복합적으로 작용했기 때문입니다.
최근주가상황(2026년 8월7일)
엔비디아와 빅테크가 주도하는 광반도체 혁신
- AI 데이터센터의 전력 소모와 데이터 전송 병목 현상을 해결할 차세대 대안으로 실리콘 포토닉스(광반도체) 및 CPO(Co-Packaged Optics) 기술이 필수 요소로 떠올랐습니다.
- 엔비디아 등 글로벌 빅테크 기업들이 AI 인프라 확충에 사활을 걸면서, 광센서 및 광반도체 관련 기술을 보유한 광전자의 전략적 가치가 재평가받고 있습니다.
미국 행정부의 중국산 광통신 부품 수입 제재 수혜
- 미국 정부가 안보 및 공급망 안정성을 이유로 중국산 광트랜시버 및 광통신 부품 수입 금지를 추진함에 따라 뉴욕 증시의 글로벌 광통신 기업들이 대거 폭등했습니다.
- 이에 따라 국내 광소자 및 광센서 핵심 제조사인 광전자로 비(非)중국산 공급망 대체 수혜 기증 수급이 강하게 유입되었습니다.
극심한 저평가(저PBR)와 우수한 재무 구조의 반란
- 주가 급등 전 광전자의 PBR은 0.4배 수준에 머물러 있어 BPS(주당순자산가치) 대비 현저한 저평가 상태였습니다.
- 부채비율이 매우 낮고 재무적 리스크가 적은 상태에서 'AI·광반도체'라는 거대한 산업 모멘텀이 결합하자 강한 주가 리레이팅 랠리가 나타났습니다.
2. 재무제표 및 실적 종합 분석
광전자는 우수한 자산가치와 탄탄한 재무 안정성을 바탕으로 본격적인 실적 개선을 도모하는 구간에 진입해 있습니다.
| 구분 | 최근 주요 실적 및 재무 특징 | 비고 및 시사점 |
| 매출액 | 연간 1,200억 ~ 1,500억 원 안팎 형성 | 기존 가전·자동차 센서에서 AI·로봇용으로 영역 확장 |
| 영업이익 및 순이익 | 턴어라운드 및 수익성 회복 진행 | 고부가가치 광센서 제품 비중 증가로 마진 개선 |
| 부채비율 | 10% 내외의 극히 낮은 수준 유지 | 무차입에 가까운 매우 우수한 재무 안정성 |
| 자산가치 (PBR) | 주가순자산비율 0.4 ~ 0.7배 구간 | 자산가치 대비 여전히 매력적인 밸류에이션 |
3. 투자 포인트 및 요약
광전자는 단순 단기 테마를 넘어 'AI 데이터센터 전력/속도 한계 극복을 위한 광반도체 대표주'로 자리매김하고 있습니다.
- 핵심 체크 포인트: 글로벌 AI 데이터센터 인프라 투자의 지속성과 자율주행 및 로보틱스 분야로의 광센서 공급 확대 여부가 향후 주가의 추가 상승 동력이 될 것입니다.
- 주가 전망:
부채비율 10% 수준의 튼튼한 재무적 하반 안전성을 바탕으로 본업의 실적 턴어라운드가 가시화되고 있는 만큼, 시장 내 수급 및 광통신 섹터의 흐름과 함께 장기적 가치 재평가 과정을 관찰할 필요가 있습니다.
댓글 쓰기